
- 朝霞市の不動産売却|ワイケイホーム株式会社
- ブログ一覧
- 長期譲渡所得とは?計算方法と控除についても解説
長期譲渡所得とは?計算方法と控除についても解説
2026-09-22
- この記事のハイライト
- ●売却した年の1月1日時点で所有期間が5年を超えると税率が低い長期譲渡所得になる
- ●譲渡所得の課税対象額は売却で得た金額から取得費や譲渡費用と特別控除を引いて計算する
- ●マイホームや相続した空き家を売る際に条件を満たせば特別控除や軽減税率で税負担を抑えられる
不動産の売却をご検討されているなかで、複雑な税金の計算方法や「長期譲渡所得とはそもそもどのようなものなのか」とお悩みではありませんか。
不動産売却にかかる税金の仕組みはわかりにくく、ご自身の状況に合った控除制度を知らないまま手続きを進めてしまうと、余分な税金を納めることになりかねません。
本記事では、長期譲渡所得の基本的な概要をはじめ、正しい計算方法や、税負担を大幅に軽減できる便利な特別控除の特例について解説します。
所有されている大切な不動産を、手元に残るお金を少しでも増やして賢く売却したいとお考えの方は、ぜひご参考になさってくださいね。
\お気軽にご相談ください!/
長期譲渡所得とは?
不動産売却の税金を理解するには、主に長期と短期に分かれる譲渡所得の違いからおさえる必要があります。
まずは、長期譲渡所得の定義や短期との違いについて解説していきます。
譲渡所得の定義と基準
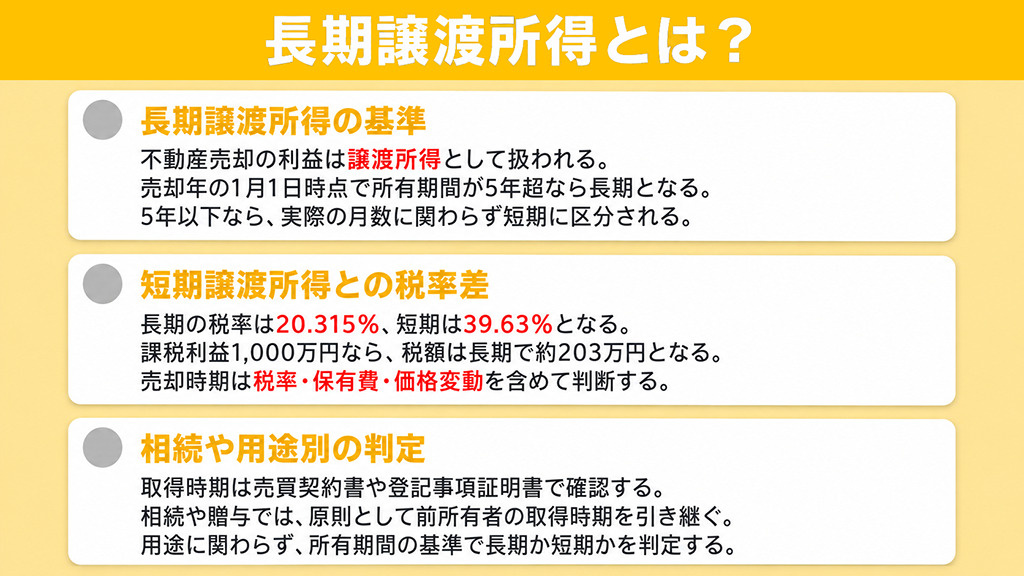
土地や建物を売って得た利益は譲渡所得と呼ばれ、売却代金そのものとは区別して考えます。
譲渡所得は給与や事業の所得と合算せず、個別に税率をかける申告分離課税の対象です。
そして、長期譲渡所得になるのは、売却した年の1月1日時点で所有期間が5年を超えている場合となります。
同じ時点で5年以下なら、実際の月数に関わらず短期譲渡所得として扱われる点に注意が必要です。
たとえば、2019年4月に購入し2024年5月に売却しても、2024年1月1日時点では5年以下のため短期に区分されます。
そのため、売却時は購入日からの年数だけでなく、判定基準となる1月1日も確認しましょう。
短期譲渡所得との比較
長期譲渡所得と短期譲渡所得では税率が異なり、長期は20.315%、短期は39.63%が適用されます。
たとえば、課税対象の利益が1,000万円なら、長期は約203万円、短期では約396万円が税額の目安です。
所有期間によって負担が変わるため、長期に切り替わる時期を確認しておくことが大切でしょう。
ただし、税率が下がるまで売却を待つ間にも、固定資産税や管理費などの保有コストは発生します。
さらに、建物の経年変化や市場の動きで、売却価格が変わる可能性も考えておかなければなりません。
したがって、税率だけでなく保有費用や売却価格も含めて、売却時期を判断することが重要です。
適用される主な場合
マイホームを売却する際は、売買契約書や登記事項証明書などから取得時期を確認することが基本です。
一方、相続や贈与で引き継いだ不動産では、原則として前の所有者の取得時期も引き継いで判定します。
そのため、親が30年前に購入した実家を相続後すぐに売却しても、長期譲渡所得となる場合があります。
また、投資用マンションや店舗、工場、空き地なども用途に関わらず、所有期間の基準で区分される仕組みです。
なお、取得日や譲渡日は原則として引渡日ですが、契約日を基準にできる場合もあります。
とくに、年末年始の取引は判定に影響する可能性があるため、日付を前もって確認しておきましょう。
▼この記事も読まれています
遺産相続のやり直しは可能?期限や時効がある手続きについて解説
\お気軽にご相談ください!/
長期譲渡所得の計算手順と費用の基礎知識
前章では、長期譲渡所得の基礎知識について述べましたが、具体的な金額の出し方も気になりますよね。
ここでは、長期譲渡所得の計算方法や費用の内訳について解説します。
課税対象額の計算手順
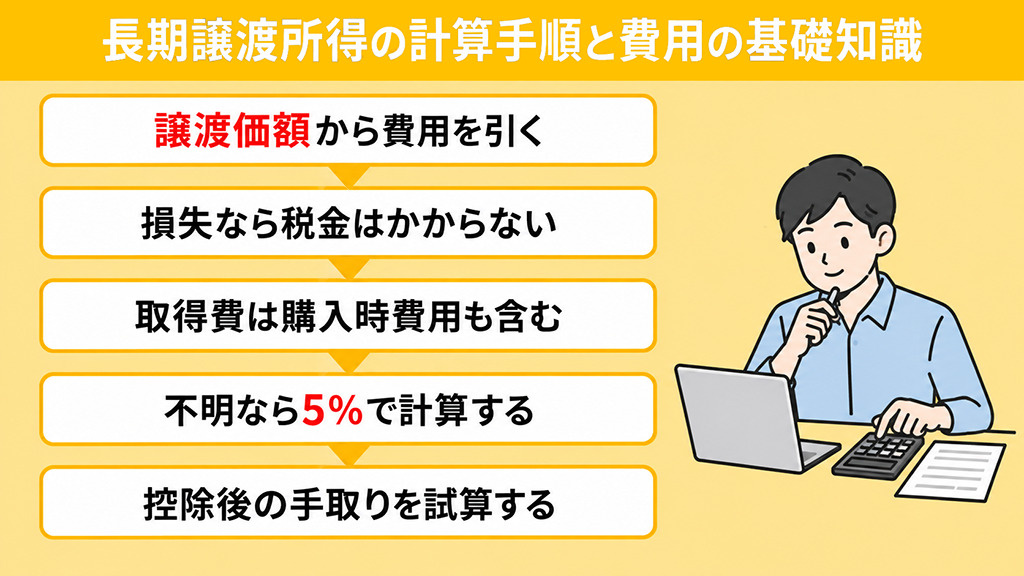
課税譲渡所得金額は、譲渡価額から取得費と譲渡費用を差し引き、特別控除額も引いて求めます。
譲渡価額には売却代金だけでなく、固定資産税の未経過分として買主から受け取る精算金も含まれます。
そして、取得費や譲渡費用を差し引いた結果がマイナスなら譲渡損失となり、その売却について譲渡所得に対する所得税や住民税はかかりません。
利益が残る場合は、利用できる特別控除を適用したうえで、課税対象額を確定させます。
長期譲渡所得であれば、その金額に20.315%の税率をかけることで、おおよその税額を確認できるでしょう。
そのため、売却前に取得費や費用の資料をそろえ、控除も含めて試算しておくことが大切です。
取得費と譲渡費用の内訳
取得費には、購入代金だけでなく、購入時の仲介手数料や税金、測量費なども含めて計算します。
ただし、建物は減価償却費相当額を差し引くため、購入代金をそのまま取得費にはできません。
一方、譲渡費用には売却時の仲介手数料や印紙税、売却に必要な測量費や解体費などが含まれます。
固定資産税や通常の修繕費は、売却に直接必要な支出ではないため、原則として譲渡費用には該当しません。
また、購入価格が分からない場合は、譲渡価額の5%を取得費とする概算取得費を利用できます。
たとえば、5,000万円で売却すると250万円を取得費にできますが、実額より低いと課税対象の利益は大きくなります。
控除適用後の計算例
特別控除には、公共事業による控除や、マイホームの3,000万円特別控除などがあります。
たとえば、売却額5,000万円、概算取得費250万円、譲渡費用200万円で、長期譲渡所得に該当する場合を考えます。
控除なしの譲渡所得は4,550万円となり、20.315%をかけると税額は約924万3,000円です。
一方、3,000万円特別控除を適用すると、課税譲渡所得は1,550万円まで下がります。
税額は約314万8,000円となり、控除なしとの差は約610万円に及ぶ計算です。
そのため、売却前に利用できる控除の条件を確認し、税引き後の手取り額まで試算しておくと良いでしょう。
▼この記事も読まれています
相続税の二割加算とは?計算方法や注意点についても解説
\お気軽にご相談ください!/
長期譲渡所得で利用できる主な控除と特例
ここまで長期譲渡所得の計算方法などを解説しましたが、税負担を軽くする特例制度についてもおさえておきましょう。
最後に、長期譲渡所得に適用できる主な控除制度について解説していきます。
10年超所有の軽減税率
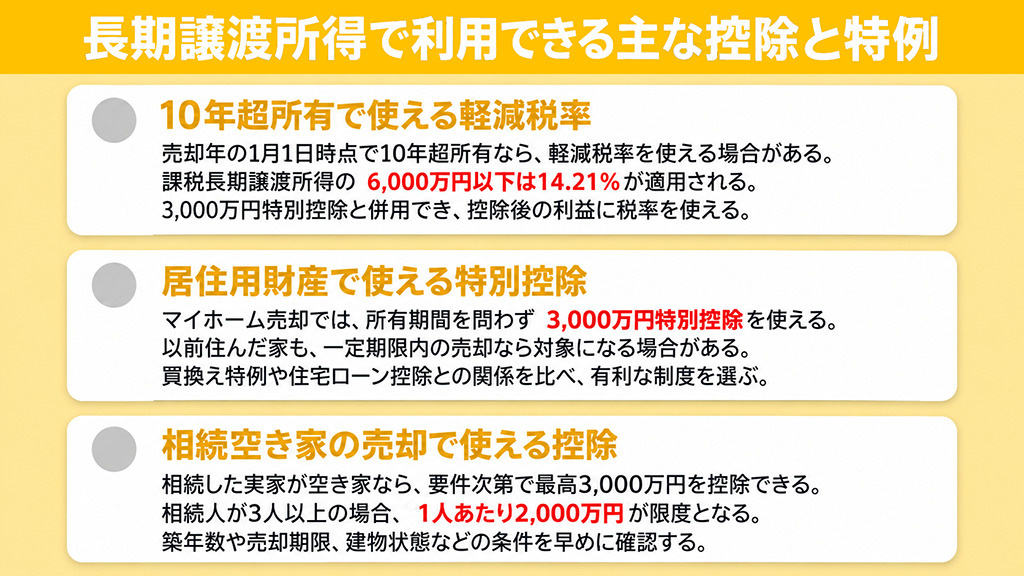
売却した年の1月1日時点で、家屋と敷地を10年超所有していると、軽減税率を使える場合があります。
この特例では、課税長期譲渡所得の6,000万円以下に14.21%、超える部分に20.315%が適用されます。
また、居住用財産の3,000万円特別控除と併用でき、控除後に残った利益へ軽減税率を使える点も特徴です。
ただし、所有期間だけでなく、家が居住用財産の要件を満たすか確認する必要があります。
利用する場合は、売却した翌年に確定申告をおこない、譲渡所得の内訳書など必要な書類を提出します。
そのため、売却前から所有期間と条件を整理し、特別控除との併用も確認しておきましょう。
居住用財産の特別控除
居住用財産の3,000万円特別控除は、現在のマイホームを売った際、所有期間を問わず利用できる制度です。
以前住んでいた家も、住まなくなった日から3年を経過する年の12月31日までに売却すれば、対象になる場合があります。
ただし、親子や夫婦などへの売却でないことなど、適用には条件があります。
また、一定の買い換えでは、売却益への課税を将来へ繰り延べる買換え特例も選択肢です。
買換え特例には所有・居住期間や売却価額などに要件があり、3,000万円特別控除とは扱いが異なります。
さらに、住宅ローン控除など併用できない制度もあるため、どの特例が有利か事前に比べることが大切です。
空き家売却の特別控除
相続した実家が空き家になった場合、一定要件を満たせば、譲渡所得から最高3,000万円を控除できる制度です。
2024年1月1日以降、相続人が3人以上なら、1人あたりの控除限度額は2,000万円となります。
主な対象は、1981年5月31日以前に建築された一戸建てで、相続直前まで被相続人以外の同居者がいない住宅です。
さらに、相続後から売却まで事業・賃貸・居住に使われず、売却価額が1億円以下であることも条件です。
また、相続開始から3年を経過する年の12月31日までに売却することも重要な条件となります。
2024年以降は、一定条件で買主による耐震改修や解体でも対象となるため、期限と建物の状態を早めに確認しましょう。
▼この記事も読まれています
親が離婚しても子は相続人になれる?相続放棄すべきケースも解説
まとめ
不動産を売却した年の1月1日時点で、所有期間が5年を超える場合は長期譲渡所得となり、短期譲渡所得と比べてかかる税率を低く抑えられます。
課税対象額は、実際の売却代金から不動産の取得費や譲渡費用を差し引いて計算し、利益が残る場合は各種の特別控除を適用してから税額を算出します。
10年超所有の軽減税率やマイホームの3000万円特別控除、空き家売却の特例などを条件に応じて活用することで、税負担を軽くできるでしょう。
朝霞市・和光市の不動産売却専門といえばYKホーム。
ホームページより、無料売却査定をおこなっております。
最後まで専門のスタッフがサポートしますので、ぜひご相談ください。

YKホーム
朝霞市 / 和光市を中心に不動産売却のサポートをおこなっている地域密着型の不動産会社です。
専門のスタッフがお客様のご売却を丁寧にお手伝いいたします。
お客様の理想の暮らしが実現できるよう、常にお客様目線で誠心誠意努めてまいります。
■強み
・常にお客様目線で誠心誠意
■事業
・不動産売却(仲介 / 買取)
お役立ち知識
-

実家の相続税はかからない?特例の計算についても解説
この記事のハイライト ●実家の相続では遺産総額が基礎控除額以下または特例の適用対象であれば税金はかからない●土地の評価額を大きく下げる小規模宅地等の特例は同居親族や家なき子などの要件を満たせば利用できる●相...
2026-08-18
-

離婚で不動産の名義変更が必要になるケースとは?手続き費用も解説!
この記事のハイライト ●不動産の名義変更では登録免許税や譲渡所得税などが発生する●税金以外にも手続きに必要な書類の取得費や司法書士報酬が発生する●費用はかかるものの不動産の名義変更は司法書士に依頼するのがお...
2026-07-21
-
土地は亡くなった人の名義のまま売却できる?流れや方法も解説
この記事のハイライト ●亡くなった人の名義のまま土地の売却はできず名義変更することによって売ることができるようになる●遺産分割協議や相続登記をおこなうことによって売却に進むことができる●主な売却方法は仲介と...
2026-07-14
-
空き家を高く売るための条件は?不動産会社の選び方や特例も知ろう
この記事のハイライト ●欠陥を修繕しておくことやメンテナンスを適宜おこなっていることなどが空き家を高く売るための条件●不動産会社の選び方のコツは空き家の売却が得意な会社と媒介契約を締結することや担当者の人柄...
2026-06-23


スタッフ日記
-

気が付けば
こんにちは!ワイケイホーム廣瀬です!!もうすぐハロウィンですね!今年の渋谷も大変なことになるのでしょうか。そして、ハロウィンが終わるとすぐにケンタッキーのあの歌が流れ、あっという間に年末です。。そんな1年のラストスパート...
2023-10-28
-

上野東照宮
先日、家族で「上野東照宮」を参拝してきました。金色に輝く「金色殿」が豪華で素晴らしかったです。日光の東照宮とはまた違った良さがありました。 こちらで、私が良いなと思ったのは「静心所」です。御神木の前にイチョウの木で作られ...
2023-05-15
-

特選!売主物件!!
こんにちは!廣瀬です!!これまであまり話題にしていなかったのですが、弊社物件の販売も行っております!現在、地元の志木駅・朝霞駅周辺で4物件のお土地を販売しております!題名にあります通り弊社売主ですので仲介手数料無料!!各...
2023-05-07
-

トロフィー
こんにちは!廣瀬です!!突如社内にトロフィーが2つ発生いたしました!ワイケイホームは実は今年で40周年!皆様に支えられ、ここまで存続することができております。引き続き、ご愛顧のほどよろしくお願い申し上げます。もうひとつが...
2023-04-17


