
- 朝霞市の不動産売却|ワイケイホーム株式会社
- ブログ一覧
- 相続の非課税枠の対象は?基礎控除の計算についても解説
相続の非課税枠の対象は?基礎控除の計算についても解説
2026-09-15
- この記事のハイライト
- ●一定の要件を満たす死亡保険金や寄付などの非課税枠を活用すれば相続税の負担を軽減できる
- ●相続税の基礎控除額は法定相続人の人数によって変動し正味の遺産額が控除額以下であれば申告は不要となる
- ●代襲相続や相続放棄などで基礎控除の対象人数は変わるため正確に確認して早めに節税対策を始めることが大切
ご家族が亡くなり相続が発生した際、ご自身のケースで相続税がいくらかかるのか、非課税になる範囲がどれくらいなのか分からずお困りではありませんか。
相続税の計算方法は複雑なため、制度の仕組みを正しく理解していないと、気づかないうちに余分な税金を納めてしまうリスクがあります。
本記事では、相続税の負担を軽減する非課税枠の仕組みや、基礎控除額の正しい計算方法、そして制度を最大限に活用するためのポイントについて解説します。
将来の相続に向けてしっかりと備えたい方や、ご自身の状況に合わせた適正な納税額を知りたい方は、ぜひご参考になさってくださいね。
\お気軽にご相談ください!/
相続税の非課税枠とは?
相続税の負担を軽減する制度には、主に非課税枠や基礎控除などがあります。
まずは、相続税の非課税枠の概要やメリットについて解説していきます。
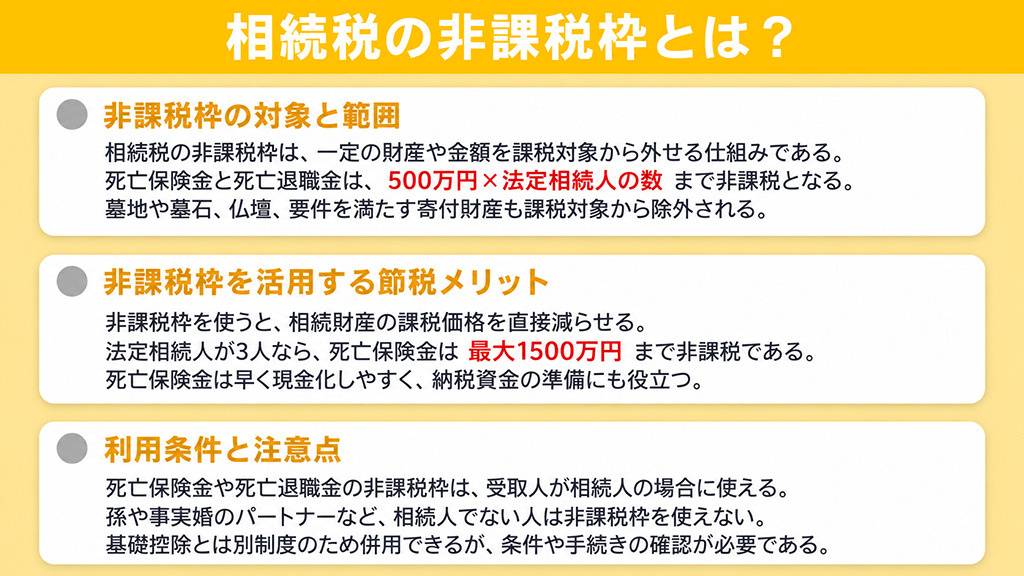
非課税枠の対象と範囲
相続税の非課税枠とは、法律で定められた財産や金額を課税対象から外せる仕組みです。
相続税は現金や預貯金、不動産、有価証券など幅広い財産にかかりますが、一定のものは非課税となります。
代表例は死亡保険金と死亡退職金で、それぞれ「500万円×法定相続人の数」までが非課税です。
墓地や墓石、仏壇など日常の礼拝に使う祭祀財産も、原則として相続税はかかりません。
また、申告期限までに国や地方公共団体、一定の公益法人へ寄付した財産も、要件を満たせば課税対象から除外できるため、対象となる財産を事前に確認しましょう。
利用時の節税メリット
非課税枠を活用すると、相続財産の課税価格を直接減らせるため、相続税の負担を抑えやすくなります。
たとえば、法定相続人が3人なら、死亡保険金は「500万円×3人」で最大1500万円まで非課税です。
同じ1500万円でも現金として残す場合は原則課税対象ですが、死亡保険金なら枠内の金額を計算から外せます。
さらに、死亡保険金は比較的早く現金で受け取れるため、不動産が多い相続でも納税資金を準備しやすい点がメリットです。
原則として遺産分割協議の対象外となるため、受取人を指定して財産を残しやすいことも特徴です。
利用条件と注意点
死亡保険金や死亡退職金の非課税枠は、実際の受取人が相続人である場合に利用できます。
相続人ではない孫や事実婚のパートナーなどが受け取る場合は、非課税枠を使えないため注意が必要です。
祭祀財産も、日常の礼拝ではなく投資や骨董品としての価値を主な目的とする場合は、課税対象になる可能性があります。
なお、死亡保険金の非課税枠と相続税の基礎控除は別の制度なので、要件を満たせば併用できます。
一方で、寄付に関する特例など申告が必要な制度もあるため、利用前に適用条件と手続きを確認しましょう。
▼この記事も読まれています
遺産相続のやり直しは可能?期限や時効がある手続きについて解説
\お気軽にご相談ください!/
基礎控除額の計算式と法定相続人の数え方
前章では非課税枠について述べましたが、具体的な控除額がいくらになるのか気になるところです。
ここでは、基礎控除額の計算方法や法定相続人の数え方について解説します。
基礎控除額の計算式
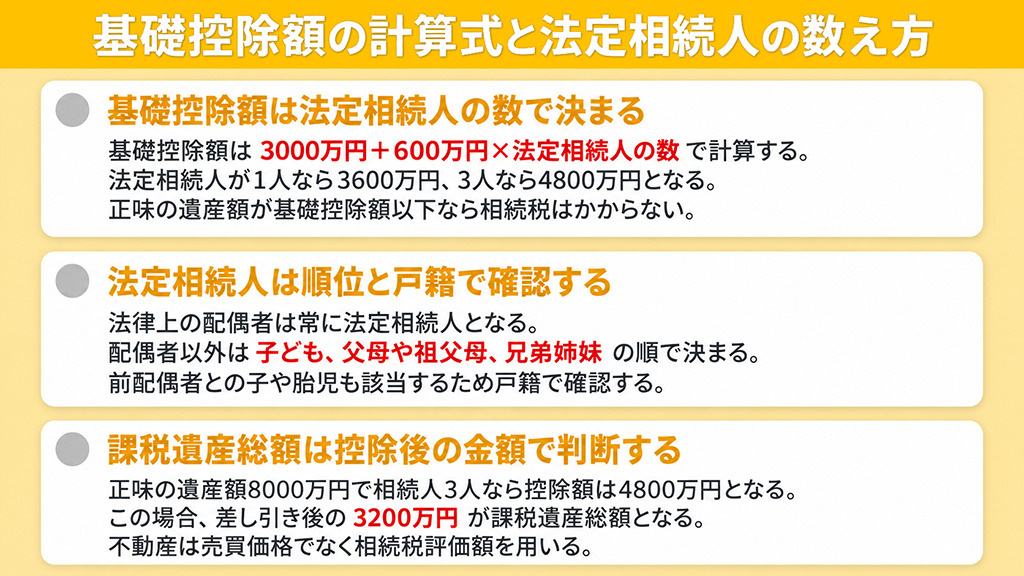
相続税の基礎控除額は、「3000万円+600万円×法定相続人の数」という計算式で求めます。
3000万円は人数に関わらず認められる定額部分で、法定相続人が1人増えるごとに600万円が加算される仕組みです。
たとえば、法定相続人が1人なら3600万円、3人なら4800万円が基礎控除額となります。
財産の合計から債務や葬式費用などを差し引いた正味の遺産額が、この基礎控除額以下なら相続税はかかりません。
その場合は、原則として相続税の申告も不要となるため、まずは財産と債務を整理して金額を確認することが大切です。
法定相続人の数え方
法定相続人とは、民法によって相続する権利が定められている方のことで、法律上の配偶者は常に相続人になります。
配偶者以外では、第1順位が子ども、第2順位が父母や祖父母、第3順位が兄弟姉妹と決められています。
先の順位の方が1人でもいる場合、後の順位にいる親族は原則として法定相続人にはなりません。
たとえば、配偶者と子ども2人なら法定相続人は3人となり、基礎控除額は4800万円です。
前の配偶者との子どもや、生きて生まれた胎児も相続人になる場合があるため、現在の家族構成だけで判断せず戸籍で確認しましょう。
課税対象の具体例
たとえば預貯金3000万円と自宅不動産5000万円があり、法定相続人が3人いるケースを考えてみましょう。
債務や葬式費用がない場合、正味の遺産額は8000万円で、基礎控除額は4800万円となります。
そのため、8000万円から4800万円を差し引いた3200万円が課税遺産総額です。
一方、正味の遺産額が4500万円なら基礎控除額を下回るため、課税遺産総額は0円となります。
不動産は売買価格ではなく相続税評価額を用いるため、路線価や固定資産税評価額などを基に早めに評価額を確認しておくと安心です。
▼この記事も読まれています
相続税の二割加算とは?計算方法や注意点についても解説
\お気軽にご相談ください!/
基礎控除額の計算で押さえるべきポイント
ここまで計算方法や法定相続人を解説しましたが、特殊なケースの扱いもおさえておきましょう。
最後に、基礎控除額の計算で押さえておきたいポイントについて解説していきます。
代襲相続が与える影響
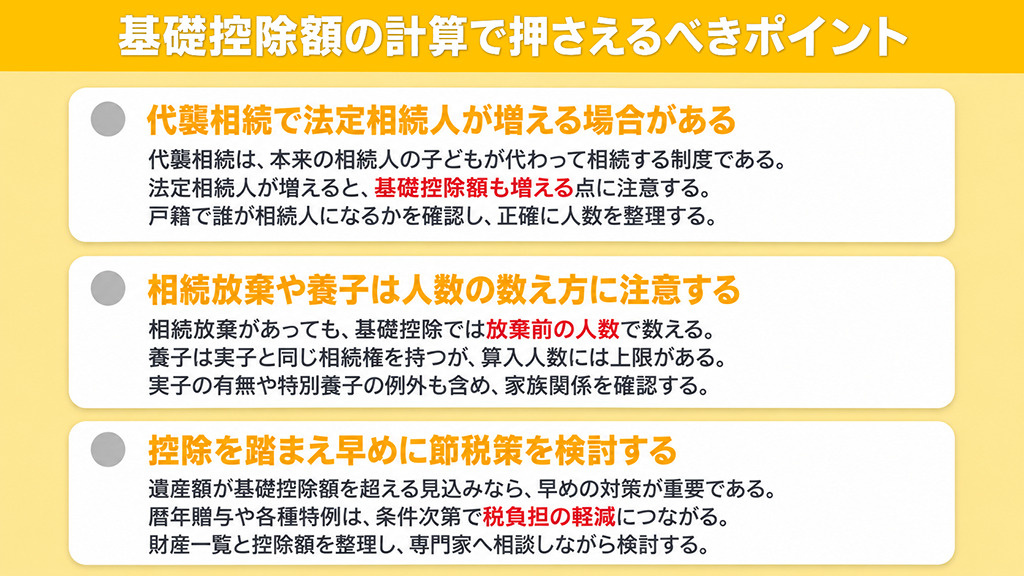
代襲相続とは、本来の相続人が先に亡くなっている場合などに、その方の子どもが代わって相続する制度です。
たとえば亡くなった方の子ども1人がすでに他界し、その子どもに2人の子がいる場合、健在の子1人と孫2人が法定相続人になります。
法定相続人が2人から3人へ増えれば、基礎控除額も600万円増えるため、家族関係の正確な把握が欠かせません。
子どもの系統では孫やひ孫への再代襲が認められますが、兄弟姉妹の系統では甥や姪までとなります。
戸籍を確認し、誰が相続人になるのかを整理したうえで基礎控除額を計算しましょう。
相続放棄や養子の扱い
相続放棄をした方は民法上、初めから相続人ではなかったものとして扱われ、遺産を受け取る権利を失います。
ただし、基礎控除額の計算では、相続放棄がなかったものとして法定相続人の人数を数える点が重要です。
たとえば、3人のうち1人が放棄しても、基礎控除額の計算に使う人数は3人のままです。
養子も原則として実子と同じ相続権がありますが、基礎控除額へ算入できる人数には上限があります。
実子がいる場合は養子1人、実子がいない場合は養子2人までが原則となるため、特別養子などの例外も含めて家族関係を確認して計算しましょう。
控除を踏まえた節税策
正味の遺産額が基礎控除額を超える見込みなら、財産の全体像を把握したうえで早めに対策を考えることが大切です。
暦年贈与では、財産を受け取る方1人につき年間110万円まで贈与税の基礎控除を利用できます。
ただし、相続開始前の一定期間におこなった贈与は相続財産へ加算される場合があるため、長期的な計画が必要です。
相続時精算課税制度や配偶者の税額軽減、小規模宅地等の特例なども、条件に合えば税負担の軽減につながります。
まずは、財産一覧と基礎控除額を整理し、将来の相続まで見据えて専門家へ相談しながら検討すると安心です。
▼この記事も読まれています
親が離婚しても子は相続人になれる?相続放棄すべきケースも解説
まとめ
相続税の負担を軽減するには、生命保険金や死亡退職金などの一定額を課税対象から除外できる非課税枠を正しく理解し、適切に活用することが重要です。
基礎控除額は、3000万円に法定相続人の数に600万円を掛けた金額を足して求めるため、民法の規定にしたがって対象となる人数を正確に数えることが大切です。
代襲相続や相続放棄などの特殊な事例が人数計算に与える影響に注意しつつ、生前贈与や特例を活用して早めに節税対策を進めることが成功の鍵となるでしょう。
朝霞市・和光市の不動産売却専門といえばYKホーム。
ホームページより、無料売却査定をおこなっております。
最後まで専門のスタッフがサポートしますので、ぜひご相談ください。

YKホーム
朝霞市 / 和光市を中心に不動産売却のサポートをおこなっている地域密着型の不動産会社です。
専門のスタッフがお客様のご売却を丁寧にお手伝いいたします。
お客様の理想の暮らしが実現できるよう、常にお客様目線で誠心誠意努めてまいります。
■強み
・常にお客様目線で誠心誠意
■事業
・不動産売却(仲介 / 買取)
お役立ち知識
-

実家の相続税はかからない?特例の計算についても解説
この記事のハイライト ●実家の相続では遺産総額が基礎控除額以下または特例の適用対象であれば税金はかからない●土地の評価額を大きく下げる小規模宅地等の特例は同居親族や家なき子などの要件を満たせば利用できる●相...
2026-08-18
-

離婚で不動産の名義変更が必要になるケースとは?手続き費用も解説!
この記事のハイライト ●不動産の名義変更では登録免許税や譲渡所得税などが発生する●税金以外にも手続きに必要な書類の取得費や司法書士報酬が発生する●費用はかかるものの不動産の名義変更は司法書士に依頼するのがお...
2026-07-21
-
土地は亡くなった人の名義のまま売却できる?流れや方法も解説
この記事のハイライト ●亡くなった人の名義のまま土地の売却はできず名義変更することによって売ることができるようになる●遺産分割協議や相続登記をおこなうことによって売却に進むことができる●主な売却方法は仲介と...
2026-07-14
-
空き家を高く売るための条件は?不動産会社の選び方や特例も知ろう
この記事のハイライト ●欠陥を修繕しておくことやメンテナンスを適宜おこなっていることなどが空き家を高く売るための条件●不動産会社の選び方のコツは空き家の売却が得意な会社と媒介契約を締結することや担当者の人柄...
2026-06-23


スタッフ日記
-

気が付けば
こんにちは!ワイケイホーム廣瀬です!!もうすぐハロウィンですね!今年の渋谷も大変なことになるのでしょうか。そして、ハロウィンが終わるとすぐにケンタッキーのあの歌が流れ、あっという間に年末です。。そんな1年のラストスパート...
2023-10-28
-

上野東照宮
先日、家族で「上野東照宮」を参拝してきました。金色に輝く「金色殿」が豪華で素晴らしかったです。日光の東照宮とはまた違った良さがありました。 こちらで、私が良いなと思ったのは「静心所」です。御神木の前にイチョウの木で作られ...
2023-05-15
-

特選!売主物件!!
こんにちは!廣瀬です!!これまであまり話題にしていなかったのですが、弊社物件の販売も行っております!現在、地元の志木駅・朝霞駅周辺で4物件のお土地を販売しております!題名にあります通り弊社売主ですので仲介手数料無料!!各...
2023-05-07
-

トロフィー
こんにちは!廣瀬です!!突如社内にトロフィーが2つ発生いたしました!ワイケイホームは実は今年で40周年!皆様に支えられ、ここまで存続することができております。引き続き、ご愛顧のほどよろしくお願い申し上げます。もうひとつが...
2023-04-17


